Seguros Personales

Contratar un seguro de vida, de gastos médicos o de auto es una decisión importante. Pero hay otra que pesa igual o más: a quién le confías esa protección.
Un buen agente de seguros no solo te vende una póliza; te ayuda a entender qué necesitas, compara opciones con criterio y te acompaña cuando más importa. En Sotaventto creemos que elegir bien a tu agente cambia por completo el resultado.
Aquí te compartimos los aspectos clave que vale la pena evaluar antes de decidir con quién proteger tu salud, tus bienes y tu porvenir.
Según datos de la Asociación Mexicana de Instituciones de Seguros (AMIS, 2026), solo el 23 % de la Población Económicamente Activa en México cuenta con un seguro de vida o de gastos médicos mayores. Eso significa que la mayoría de las familias mexicanas enfrenta imprevistos sin red de protección.
¿Por qué sucede esto? En muchos casos, no es falta de interés sino falta de orientación. Cuando alguien intenta contratar por su cuenta, se topa con términos técnicos, decenas de opciones y poca claridad sobre qué conviene.
Un agente de seguros profesional cierra esa brecha: traduce la información, ajusta la recomendación a tu realidad y te da la certeza para tomar una decisión informada.
Elegir al agente correcto no es un trámite más. Es el primer paso para construir una protección que de verdad funcione para ti y para quienes dependen de ti.
Un agente que realmente te escucha empieza por hacerte preguntas, no por mostrarte un catálogo. Quiere saber cuántos hijos tienes, si estás pagando un crédito hipotecario, si planeas emprender o si tu prioridad hoy es la educación de tus hijos. A partir de esas respuestas, diseña una recomendación a tu medida.
En Sotaventto, la asesoría comienza con un diagnóstico de necesidades de protección y ahorro. Así, las combinaciones de pólizas que se recomiendan están alineadas con tus objetivos personales y patrimoniales, no con un producto genérico.
Si la primera propuesta que recibes es idéntica a la que le darían a cualquier otra persona, algo no está bien. Un agente que ofrece el mismo plan de gastos médicos a un recién egresado que a un padre de familia con tres dependientes no está haciendo su trabajo.
Cuando la asesoría es genérica, el resultado suele ser uno de dos: pagas de más por coberturas que no necesitas o, peor aún, quedas descubierto justo en lo que más te importa.
Antes de firmar cualquier póliza, asegúrate de que comprendes al menos tres cosas: qué eventos cubre tu seguro, qué situaciones están excluidas y cuánto pagarías de tu bolsillo en caso de un siniestro (el deducible y el coaseguro).
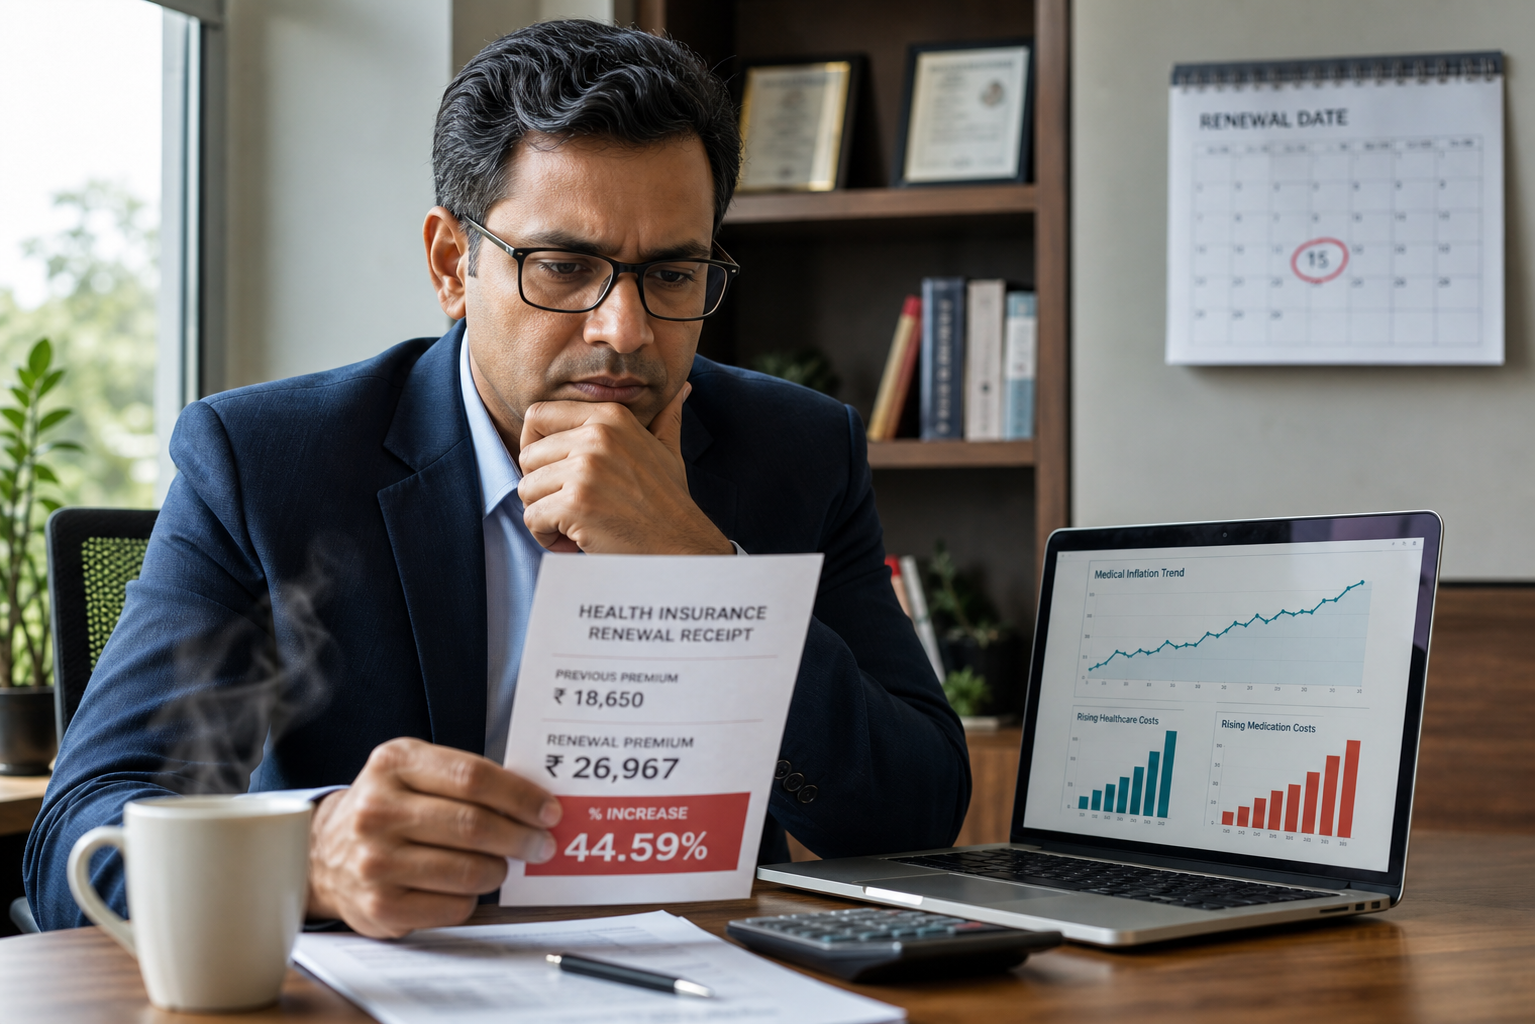
Por ejemplo, no todos los seguros de gastos médicos cubren padecimientos preexistentes o tratamientos dentales. Conocer la inflación médica también te ayuda a entender los ajustes de prima. Si tu agente no te explicó eso con claridad, podrías llevarte una sorpresa desagradable justo cuando más necesitas la cobertura.
Un buen indicador es sencillo: si al terminar la explicación puedes describir tu seguro en tus propias palabras a alguien más, la asesoría fue clara. Si todavía sientes confusión, vale la pena pedirle a tu agente que profundice.
Sotaventto ofrece una explicación detallada de coberturas, exclusiones y condiciones generales como parte integral de su servicio. El objetivo es que tomes decisiones con información completa, no con dudas.
Es natural querer pagar lo menos posible. Pero la prima mensual es solo una parte de la ecuación. Al comparar opciones, revisa también la red hospitalaria o de talleres, los topes de cobertura y los tiempos de espera.
Esto aplica igual para un seguro de auto que para uno de salud. La reputación de la aseguradora en atención a siniestros también cuenta.
Sotaventto recopila cotizaciones de distintas aseguradoras y las presenta de forma comparativa: primas, coberturas, deducibles y exclusiones lado a lado. Así puedes evaluar qué opción te conviene con toda la información sobre la mesa.
La póliza más económica puede tener un deducible alto, una red médica limitada o exclusiones que te afecten directamente. Si eliges solo por precio, podrías descubrir esas limitaciones cuando ya sea tarde para cambiar.
Un agente con criterio te ayuda a encontrar la mejor relación entre cobertura y costo. No se trata de gastar más, sino de gastar bien.
El momento de la verdad de cualquier seguro es cuando lo necesitas usar. Y ahí es donde muchos agentes desaparecen. Un buen agente te avisa con anticipación cuándo vence tu póliza, te informa sobre cambios en condiciones y te sugiere ajustes conforme cambia tu vida.
Sotaventto incluye recordatorios de renovación, notificaciones oportunas y revisiones periódicas de tus coberturas. Si compras un auto nuevo, adquieres una vivienda o cambias de empleo, tu protección se actualiza contigo.
Si tienes un accidente automovilístico o una emergencia médica, lo último que quieres es descifrar solo los pasos para activar tu seguro. Un agente comprometido te orienta en la elección de servicios médicos o de reparación, da seguimiento ante la aseguradora y se asegura de que recibas la atención que tu póliza contempla.
Ese respaldo marca la diferencia entre un trámite frustrante y una experiencia que confirma por qué decidiste protegerte.
Es común ver los seguros solo como un gasto. Sin embargo, ciertos productos, como los planes de ahorro para el retiro o los seguros educativos, combinan protección con acumulación de patrimonio. Integrar estos instrumentos en tu plan financiero te permite protegerte hoy y prepararte para el futuro al mismo tiempo.
Sotaventto ayuda a sus clientes a diseñar estructuras de protección financiera que consideran ingreso, patrimonio y situación familiar. El propósito es que cada póliza cumpla una función concreta dentro de un plan integral.
Un agente deja de ser un vendedor cuando empieza a pensar en tus metas de largo plazo. Si te recomienda un seguro de vida porque incluye un componente de ahorro que te servirá en 20 años, está actuando como tu aliado financiero.
Esto es lo que significa entender que tu mayor activo eres tú. Esa visión integral transforma una relación comercial en una de confianza duradera.
Elegir a tu agente de seguros con cuidado es una de las mejores decisiones financieras que puedes tomar. Busca a alguien que te escuche, que te explique con claridad, que compare opciones contigo y que siga ahí después de la firma.
Si quieres recibir orientación personalizada sin compromiso, completa el formulario en nuestra página de Contacto. En Sotaventto, un asesor revisará tu situación y te orientará sobre las opciones que mejor se adapten a tu etapa de vida y a tus prioridades. Proteger tu salud, tus bienes y tu porvenir empieza con una buena conversación.
Compara opciones de distintas aseguradoras y recibe asesoría personalizada de expertos.