Créditos y Préstamos

Abriste el aviso de renovación de tu seguro de gastos médicos mayores y el número te dejó pensando. No eres el único: en México, las primas de este tipo de póliza han registrado incrementos que preocupan a miles de familias cada año.
Las razones van más allá de la inflación general: la siniestralidad médica, los costos hospitalarios y los cambios fiscales están presionando a todo el sector. En Sotaventto Agente de Seguros te acompañamos para entender qué hay detrás de estas cifras y para que tomes decisiones informadas antes de renovar.
Aquí vas a encontrar los factores que empujan el alza, los puntos que vale la pena revisar en tu póliza, cuándo conviene hacer ajustes y cómo prepararte para una revisión profesional de tu cobertura.
El costo de la atención médica privada en México crece a un ritmo acelerado. La Asociación Mexicana de Agentes de Seguros y Fianzas (Amasfac) estima que la inflación del sector salud privado ronda el 15%, mientras que la inflación general del país se sitúa alrededor del 4%. Según datos de la AMIS, las aseguradoras pagaron 19% más en siniestros durante 2025.
En la práctica, eso significa que los insumos hospitalarios, medicamentos, dispositivos y honorarios médicos se encarecen mucho más rápido que el resto de la economía. Cirugías cardiovasculares, tratamientos oncológicos y procedimientos del sistema musculoesquelético encabezan la lista de siniestros con mayor costo.
Además, la eliminación de la deducibilidad del IVA para las aseguradoras generó un impacto fiscal adicional que se trasladó a las tarifas. Con una siniestralidad que alcanzó el 77% en 2025, las compañías destinaron 77 de cada 100 pesos captados al pago de reclamaciones.
Ver una prima más baja y querer cambiar de aseguradora es natural. Sin embargo, esa diferencia muchas veces se explica por un deducible más alto, un coaseguro mayor o una red hospitalaria más limitada.
Elegir la opción "más barata" sin revisar las condiciones generales te puede dejar con gastos de bolsillo importantes justo cuando más necesitas tu seguro. Un análisis detallado de coberturas, tabuladores y exclusiones te permite entender el valor real de cada alternativa.
El deducible es la cantidad que pagas de tu bolsillo antes de que la aseguradora comience a cubrir. El coaseguro es el porcentaje que compartes con la compañía una vez superado ese monto. Y el tope de cobertura marca el límite máximo que la póliza pagará.
Antes de firmar tu renovación, verifica que estos tres elementos sigan siendo coherentes con tu capacidad financiera. Un deducible demasiado alto puede reducir tu prima, pero te deja expuesto si necesitas una hospitalización costosa.
No todas las pólizas incluyen los mismos hospitales ni aplican los mismos tabuladores. Revisa que tu red hospitalaria incluya centros médicos cercanos a tu domicilio y que los tabuladores cubran los costos reales de la zona donde vives.
Las exclusiones también merecen atención. Algunas pólizas limitan padecimientos preexistentes, tratamientos específicos o periodos de espera. Identificar estas restricciones a tiempo te evita sorpresas al momento de presentar una reclamación.
Si tu situación personal cambió, por ejemplo un nuevo integrante en la familia, un diagnóstico reciente o un cambio de ciudad, es buen momento para ajustar coberturas. Adaptar la póliza a tu realidad actual te permite optimizar lo que pagas sin sacrificar protección. Esa misma lógica aplica a otros seguros como el de auto.
Por otro lado, si tu póliza cubre bien tus necesidades y la antigüedad te otorga beneficios acumulados, modificarla solo para ahorrar unos pesos podría afectarte. Perder antigüedad implica, en muchos casos, nuevos periodos de espera y recalificación médica. Lo mismo aplica si consideras complementar tu seguro de vida o tu plan de ahorro.
La clave está en evaluar el costo total de la decisión, no solo el monto de la prima mensual o anual. Cuando tienes dudas, una revisión profesional te da claridad sobre si conviene ajustar o mantener tu esquema actual.
El primer paso es reunir tu documentación: carátula de la póliza vigente, condiciones generales, recibos de pago y cualquier endoso o modificación reciente. Tener todo a la mano agiliza la consulta y permite un análisis más preciso.
También es útil preparar un resumen de tu historial médico reciente: estudios, diagnósticos, medicamentos y tratamientos en curso. Esta información ayuda al asesor a evaluar si tu cobertura actual responde a tus necesidades reales o si existen brechas de protección.
En Sotaventto Agente de Seguros realizamos un diagnóstico personalizado de tu situación. Comparamos coberturas de distintas aseguradoras considerando no solo el precio, sino también la calidad de la red hospitalaria, los tabuladores y las condiciones particulares de cada producto.
Si tu renovación llegó con un aumento que no te hace sentido, agenda una cita con nuestro equipo para revisar tu póliza actual. En esa conversación podrás identificar si conviene mantener tu cobertura, ajustar condiciones o comparar alternativas con mejor equilibrio entre protección y costo.
Los incrementos varían según la aseguradora y el perfil del asegurado. En algunos casos, las primas han subido entre 12% y 15% para pólizas individuales, aunque ciertos perfiles han reportado aumentos superiores al 20%.
La inflación médica mide el aumento de costos en servicios de salud privados: hospitalizaciones, medicamentos, honorarios y dispositivos. En México, esta cifra puede superar 4.5 veces la inflación general, lo que presiona directamente el precio de las pólizas. Sotaventto Agente de Seguros te ayuda a entender cómo ese impacto se refleja en tu renovación.
Depende de varios factores. Un precio más bajo no siempre significa mejor protección. Antes de cambiar, compara deducibles, coaseguros, redes hospitalarias y exclusiones. Con el acompañamiento de Sotaventto Agente de Seguros, puedes evaluar cada opción de forma objetiva y evitar perder beneficios acumulados.
Lo recomendable es revisar tu póliza al menos una vez al año, de preferencia unas semanas antes de la fecha de renovación. Esto te da margen para analizar cambios en cobertura, comparar alternativas y tomar decisiones sin presión de tiempo.
Un agente profesional revisa tu póliza actual, identifica brechas de protección y compara opciones de distintas aseguradoras. Sotaventto Agente de Seguros ofrece asesoría personalizada para que renueves con información clara, sin brechas en tu cobertura y al mejor costo posible para tu perfil.
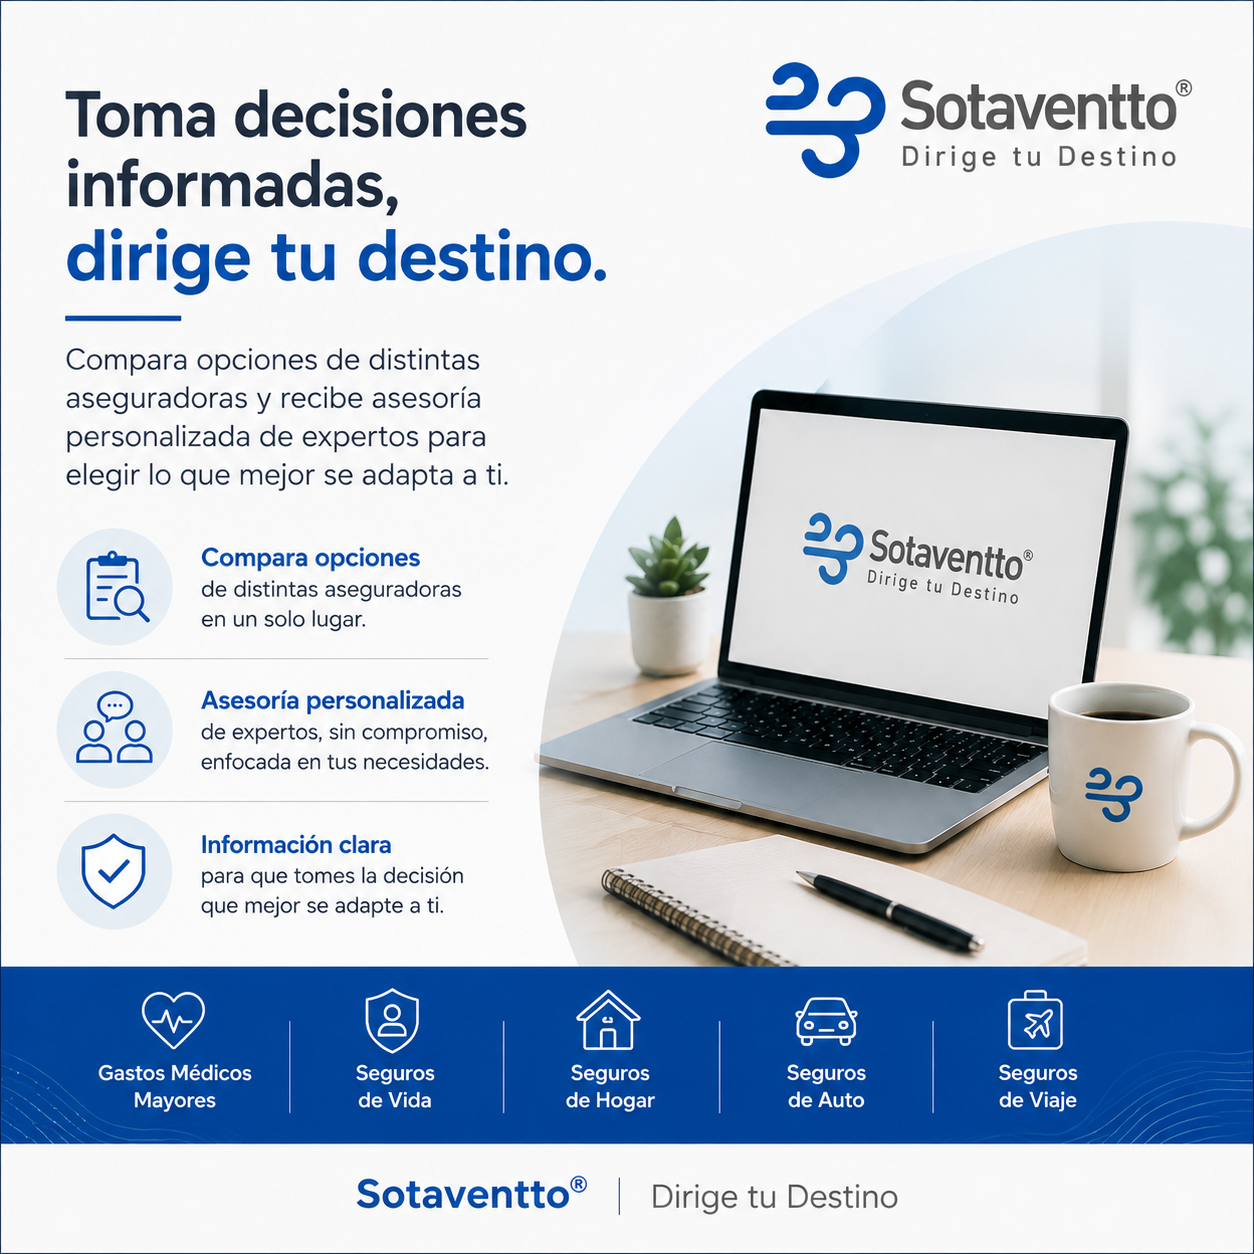
Compara opciones de distintas aseguradoras y recibe asesoría personalizada de expertos.