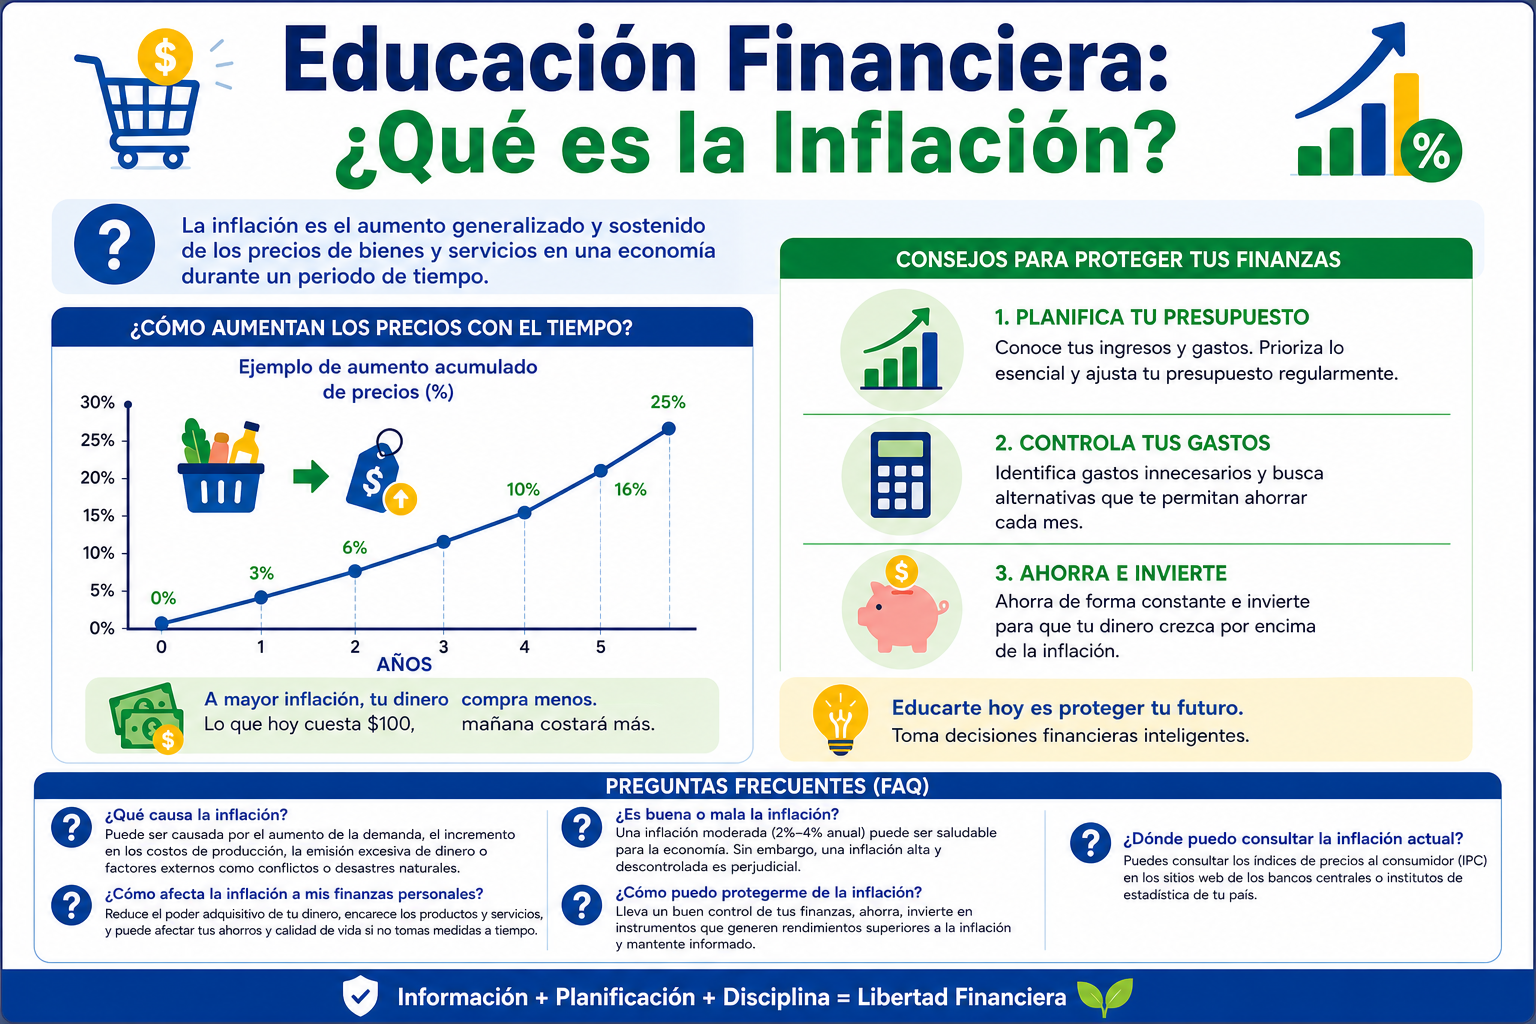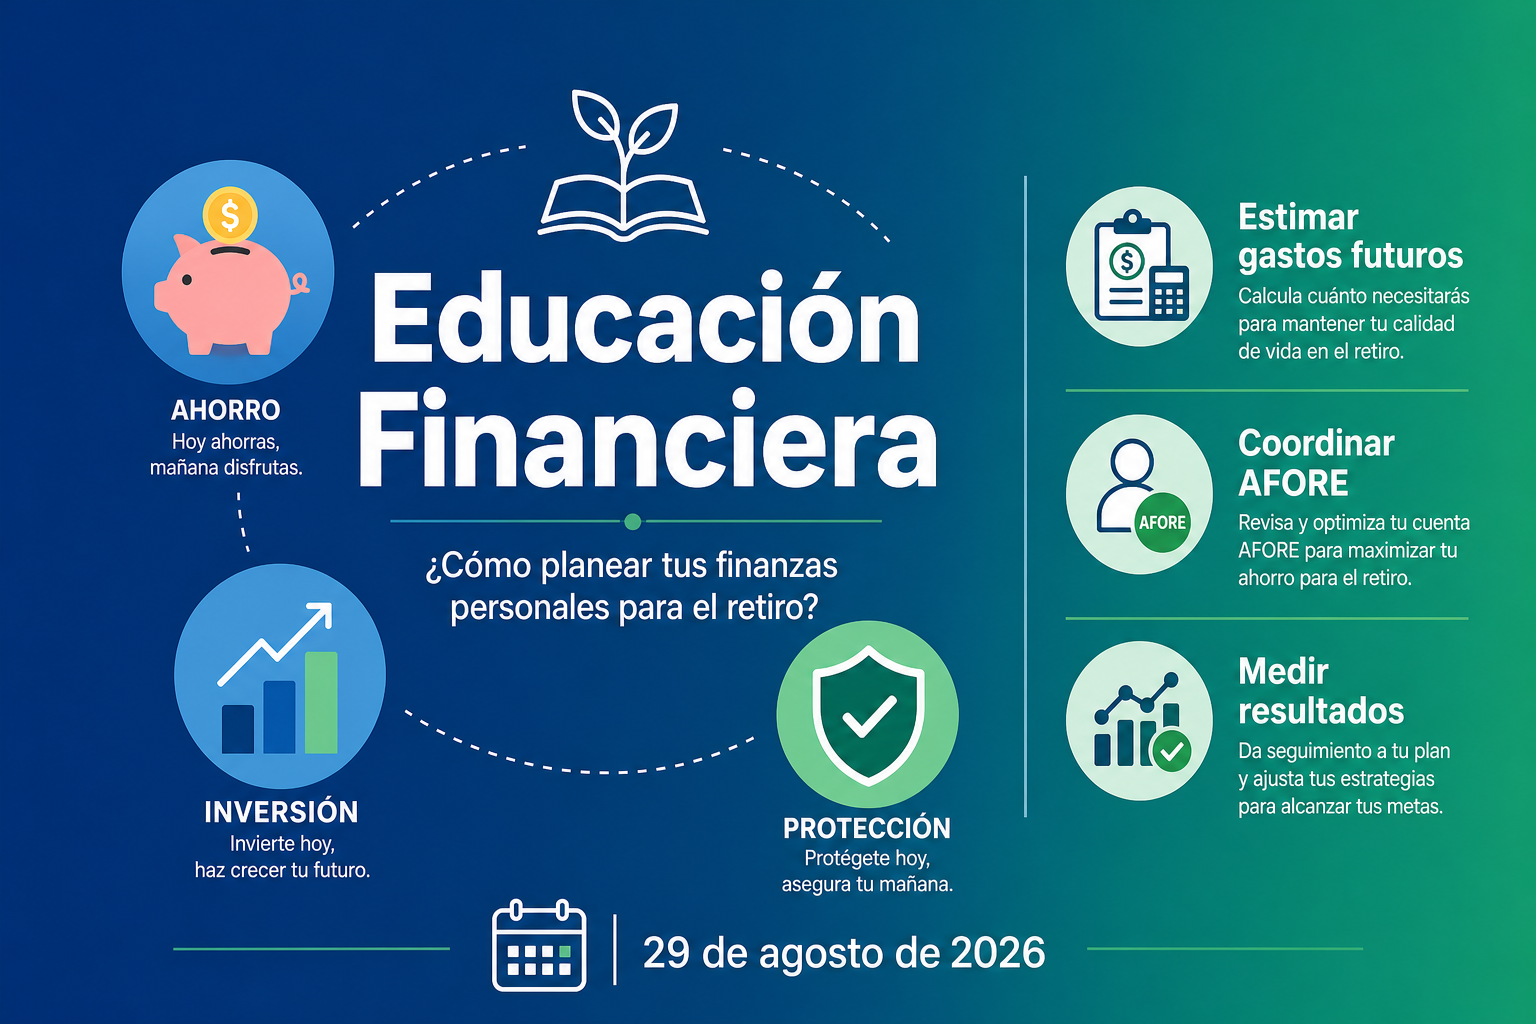
Educación Financiera

¿Qué hacer si tu auto es robado y tienes seguro es una consulta frecuente entre quienes buscan protección vehicular. La respuesta corta depende del objetivo, el plazo, el presupuesto y las condiciones concretas del producto o trámite. Esta guía explica lo esencial y propone una forma práctica de decidir con información verificable.
Respuesta rápida: Ante robo, ponte a salvo, llama a la autoridad y reporta a la aseguradora dentro del plazo. La indemnización depende de denuncia, documentos, investigación, deducible, valor convenido o comercial y situación legal del vehículo.
Compara con el mismo escenario: suma asegurada, deducible, coaseguro, sublímites, exclusiones, periodos de espera, territorio, forma de indemnización y calidad del servicio. Pide la carátula y las condiciones generales; una cotización por sí sola no describe todo el contrato.
No. La regla general orienta, pero la decisión depende de datos personales, contrato, régimen, institución y momento. Usa la guía como punto de partida y valida los detalles vigentes.
La póliza y sus condiciones generales. Si una p
Compara opciones de distintas aseguradoras y recibe asesoría personalizada de expertos.
romesa comercial contradice el documento contractual o la fuente oficial, pide una aclaración por escrito antes de continuar.