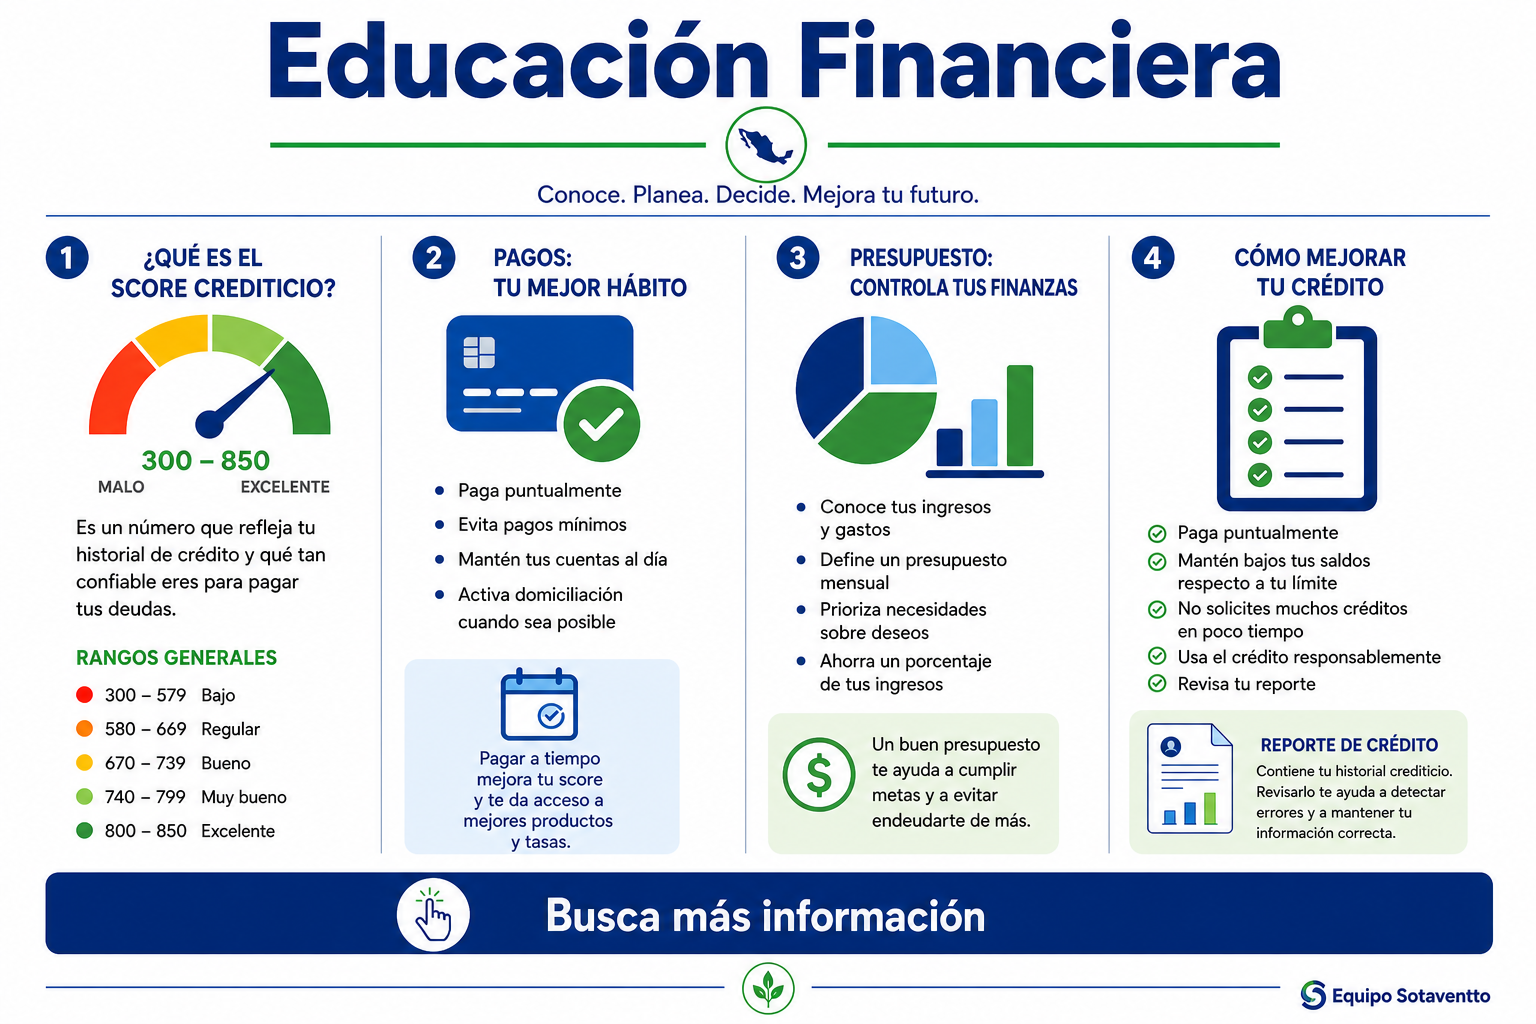
Educación Financiera

En las empresas dedicamos mucho tiempo a identificar, medir y mitigar riesgos.
Tenemos comités de auditoría, controles internos, seguros sobre activos, planes de continuidad y auditorías externas. Todo para proteger el balance de la compañía.
Pero muchas veces olvidamos proteger uno de los activos más importantes: la capacidad de las personas clave para seguir generando valor.
Y esto también aplica a nuestras finanzas personales.
Para muchos directivos y empresarios entre los 35 y 55 años, una parte importante de su patrimonio no está todavía en inversiones, propiedades o cuentas bancarias. Está en algo mucho menos visible: su capacidad de generar ingresos durante los próximos 10, 20 o 30 años.
Multiplica tu ingreso anual neto por los años productivos que te restan hasta el retiro (por ejemplo: $1.5 MDP anuales x 15 años = $22.5 MDP). Si un accidente o enfermedad apaga ese motor a los 50 años, ese es el tamaño del agujero financiero en tu balance personal. Tu cobertura de invalidez y vida debe diseñarse para sustituir ese flujo, no para pagar un número arbitrario elegido al azar.
Un seguro no es una inversión. Es una herramienta de administración de riesgos.
Su función es transferir aquellos riesgos que, aunque poco frecuentes, podrían tener consecuencias financieras difíciles de absorber.
La educación financiera no consiste solamente en buscar mejores rendimientos.
También consiste en preguntarnos:
¿Qué riesgos podrían destruir el patrimonio que nos tomó décadas construir?
Si administramos una empresa pensando en riesgos, continuidad y protección de activos, probablemente deberíamos aplicar el mismo rigor a nuestras propias finanzas.
Al final, nuestra familia también tiene un balance que proteger.
#EducacionFinanciera #FinanzasPersonales #GestionDeRiesgos #Liderazgo #Seguros #EstrategiaPatrimonial
Compara opciones de distintas aseguradoras y recibe asesoría personalizada de expertos.